Нобелевскую премию по экономике дали за объяснение, как ожидания людей управляют кризисами
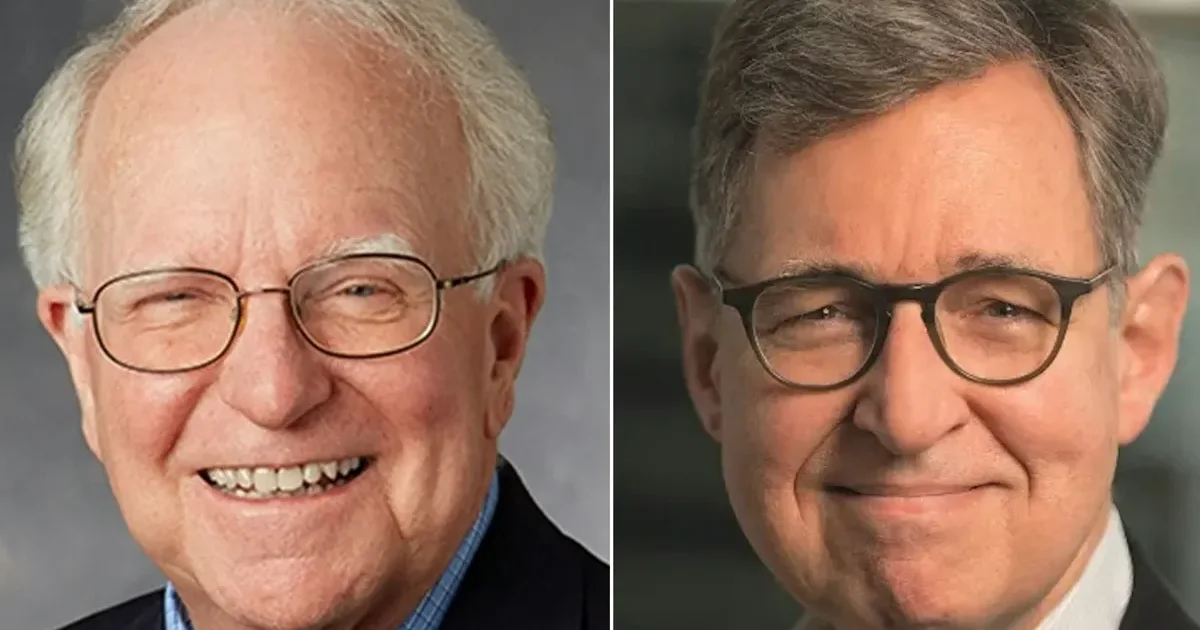
Премия Шведского центрального банка памяти Альфреда Нобеля за 2026 год присуждена Роберту Холлу и Майклу Вудфорду. Формулировка Нобелевского комитета - «за микроэкономические основы макроэкономической стабилизации» - подчеркивает сдвиг в понимании того, как именно работает хозяйство целых стран.
Экономика движется усилиями миллионов обычных граждан и владельцев бизнеса, а не правительств. Эффективно управлять ростом можно, лишь осознав, как люди думают и планируют свое будущее.
Чтобы понять значимость работ лауреатов, нужно вернуться к идеям Джона Мейнарда Кейнса. В эпоху Великой депрессии он пришел к выводу, что рыночная система иногда дает серьезные сбои, способные привести к политическому кризису.
Кейнс искал минимальный уровень вмешательства государства, который позволил бы исправить поломку и не допустить разрушения либеральной демократии.
Однако чиновники во многих странах вычитали из теории Кейнса дурную практику. После Второй мировой войны в умах экономического начальства сложилась примитивная схема: экономика - это котел над костром из кредитных денег.
Подбросил денежных дров - закипела активность, забурлила инфляция - убавил огня или высыпал ведерко льда через кредитные ограничения. Статистические корреляции подсказывали: хочешь снизить безработицу - смирись с чуть более высокой инфляцией.
В 1970-е эта конструкция сломалась, причем сначала в США, а затем и в Западной Европе. После нефтяного шока цены взлетели, и вместе с ними неожиданно выросла безработица.
Привычные ручки управления перестали работать: чем больше государство пыталось стимулировать спрос, тем сильнее разгонялась инфляция, не давая роста.
Будущий нобелевский лауреат Роберт Лукас объяснил этот провал раз и навсегда. Статистические корреляции между агрегированными показателями вроде инфляции и безработицы - не закон природы, а лишь мгновенный снимок адаптации людей к прошлым правилам игры.
Если правительство пытается системно обмануть рынок и напечатать денег, люди и фирмы мгновенно меняют поведение и подстраивают ожидания, после чего вся старая статистика перестает отражать реальность.
Возник вопрос: как строить политику, если старые макроэкономические «приборы» врут. Ответ замаячил только один - собирать модель заново с самых низов, с микрооснований.
Сборку начал Роберт Холл с самого массивного элемента экономики - частного потребления. Раньше считалось просто: получил человек зарплату больше и потратил фиксированную ее часть.
В знаменитой работе 1978 года Холл показал, что рациональный человек планирует расходы не исходя из сегодняшних поступлений, а исходя из своего пожизненного дохода. Уровень потребления уже учитывает всю доступную информацию о прошлом и будущем.
Если вам прислали разовый «чек от государства», вы не побежите тратить его целиком, понимая, что это временная подачка. Вы распределите сумму на годы вперед.
А вот если вас повысили с постоянным окладом, потребление вырастет сразу. Холл предположил, что при рациональном взгляде в будущее изменить или предсказать завтрашнее потребление на основе вчерашних данных невозможно.
Оно меняется только с приходом принципиально новой, непредсказуемой информации. Динамика потребления идеально описывается «случайным блужданием».
Экономическое сообщество удивилось, но проверка на американских данных подтвердила гипотезу. Позже, в 1982 году, вместе с Фредриком Мишкиным Холл уточнил модель.
Около 80% домохозяйств действительно смотрят далеко в будущее и сглаживают потребление. Примерно 20% сталкиваются с жесткими кредитными ограничениями: у них нет сбережений и доступа к займам, из-за чего они живут от зарплаты до зарплаты и вынуждены тратить даже временные прибавки сразу.
Это объяснило, что простым разбрасыванием денег экономику в долгосрочной перспективе не оживить - люди просто отложат их на черный день, если не верят в долгосрочный рост.
Если Холл объяснил, как устроен кошелек простого человека, то Майкл Вудфорд в монументальной монографии 2003 года «Процент и цены» собрал современную модель. Он взял идеи Кейнса о том, что рынки временами сбоят, и объединил их с жестким требованием Лукаса: вся макроэкономика должна быть выведена из реального, осмысленного поведения живых людей и фирм.
Та модель, которой пользуются ФРС США, Европейский ЦБ, Банк Англии и Банк России, сегодня сводится к знаменитой системе Вудфорда из трех уравнений. Первое - динамическая кривая IS, прямая выжимка из идей Холла: потребление сегодня зависит от ожидаемого финансового будущего и от реальной процентной ставки.
Люди и бизнес всегда смотрят вперед. Второе - новокейнсианская кривая Филлипса, которая держится на том, что фирмы не перепечатывают ценники каждый день из-за издержек.
Предприниматель, задирая или опуская цену сегодня, пытается угадать, какую инфляцию завтра заложат его конкуренты и поставщики. Все держится на ожиданиях.
Третье - правило процентной ставки: центробанк больше не занимается печатанием денег, а управляет ключевой ставкой, чтобы давить инфляционные ожидания.
На практике в случае кризиса финансовые регуляторы мгновенно раскладывают каждый шок на микросоставляющие через модели вроде шведской MAJA, где зашито 29 типов внешних и внутренних шоков. Если случился шок предложения - взлетели цены на нефть и товаров нет, - бесполезно накачивать экономику деньгами, вы получите только рост цен.
Нужно жестко прижать инфляционные ожидания высокой ставкой, даже если это временно притормозит экономику. Если случился шок спроса - людей посадили в карантин, как в 2020 году, и покупок нет, - нужно мгновенно выдать целевую помощь тем самым 20% живущих от зарплаты до зарплаты, обещая бизнесу, что деньги будут дешевыми столько, сколько потребуется.
Главный вывод Вудфорда звучит почти как религиозный постулат: основной капитал центрального банка - это не золотовалютные резервы и не тонны золота в подвалах, а доверие и прозрачность. Вудфорд писал, что ожидания предприятий и потребителей относительно будущих процентных ставок имеют решающее значение для инфляции, а четкая и заслуживающая доверия коммуникация центробанка стала жизненно важным инструментом политики.
Действия Банка России и его главы Эльвиры Набиуллиной иллюстрируют этот подход. На фоне непрекращающегося потока шоков и давления со стороны лоббистов, требующих дешевых денег для прорыва, ЦБ упрямо гнет свою линию.
Когда Набиуллина жестко говорит, что ставку будут держать столько, сколько потребуется для подавления инфляции, - это и есть механизм Forward Guidance, управления ожиданиями, в чистом виде. Критики могут сколько угодно ругать жесткую денежно-кредитную политику, но в ситуации, когда правила игры меняются каждую неделю, способность регулятора удерживать якорь инфляционных ожиданий - важный фактор, обеспечивающий правительству возможность проведения его политики.
Правоту Холла и Вудфорда подтверждают не только потребители и центральные банкиры, но и обычные предприниматели. По данным конъюнктурных опросов Института народнохозяйственного прогнозирования РАН, без малого половина директоров российских предприятий реального сектора считают, что от ставки они зависят мало, а главным препятствием к инвестициям является вовсе не дороговизна кредитов и не дефицит средств, а непредсказуемость экономической ситуации.
То самое доверие и ожидания, о которых предупреждали нобелиаты.
Главный урок, который преподнесли Холл и Вудфорд, прост и глубок одновременно: экономика - это не цифры в отчетах министерств, а сумма человеческих надежд, страхов и планов на будущее.